Ministerstwo Finansów tłumaczy zasady Krajowego Systemu e-Faktur, w skrócie KSeF, na przykładzie kwiaciarki, która wystawia trzy faktury w miesiącu, każdą na kwotę od 1 500 do 2 500 zł. Razem to mniej niż 10 tys. zł, więc do końca roku może je jeszcze wystawiać poza KSeF, na przykład na papierze albo jako PDF wysłany mailem. Od 1 stycznia 2027 roku obowiązek stosowania KSeF obejmie jednak także ją (1).
Od 1 stycznia KSeF także dla najmniejszych firm. Kary odroczone, ale obowiązek zostaje
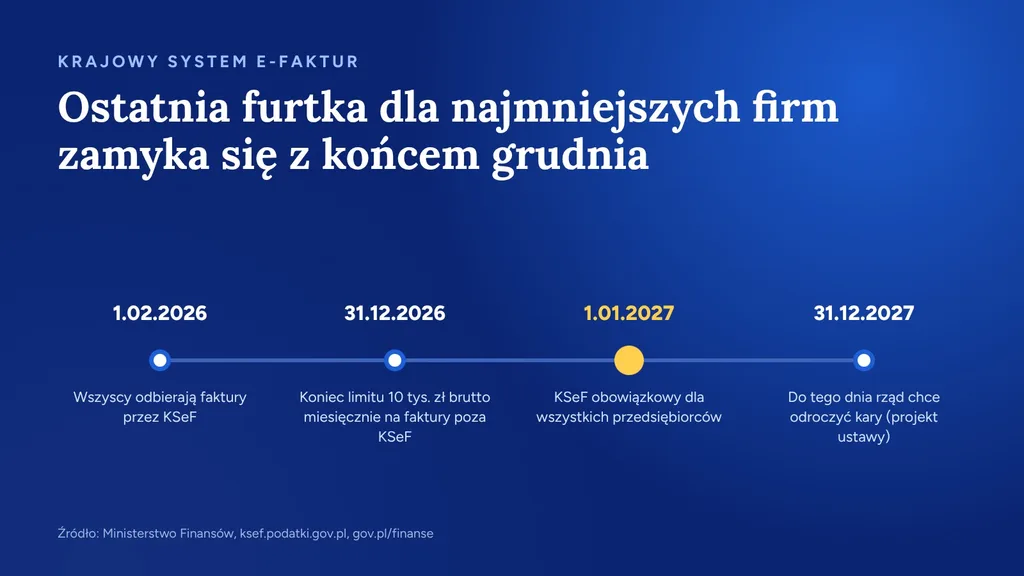
Do końca grudnia firmy, które na fakturach sprzedają za nie więcej niż 10 tys. zł brutto miesięcznie, mogą jeszcze wystawiać je poza KSeF. Od 1 stycznia ta furtka się zamyka. Rząd chce odroczyć kary za błędy do końca 2027 roku, ale samego obowiązku nie przesuwa.
Udostępnij
Skopiowano!
Czym właściwie jest KSeF? To państwowy system Ministerstwa Finansów, przez który firmy wystawiają i odbierają faktury. Sprzedawca nie wysyła już faktury firmie, która coś u niego kupiła, mailem ani pocztą, tylko przesyła ją do systemu w jednym, ustalonym formacie elektronicznym. System nadaje jej wtedy numer KSeF, a kupujący, jeśli ma NIP, odbiera fakturę właśnie w systemie. Dzień nadania tego numeru uznaje się za dzień, w którym klient fakturę otrzymał (2).
Dla wielu firm KSeF jest już codziennością. Od 1 lutego 2026 roku przez system odbiera faktury każdy przedsiębiorca, nawet ten, który sam może je jeszcze wystawiać po staremu (1). Teraz kończy się ostatni okres przejściowy, czyli ten przewidziany dla najmniejszych sprzedawców (3).
Ładowanie artykułu…
Kogo dotyczy zmiana od 1 stycznia
Do końca 2026 roku poza KSeF mogą fakturować firmy, których sprzedaż udokumentowana fakturami nie przekracza 10 tys. zł brutto w miesiącu (1). Liczy się przy tym wartość razem z VAT, ale tylko z faktur, które bez tego wyjątku trzeba by wystawić w KSeF. Do limitu nie wlicza się więc faktur dla konsumentów, czyli osób prywatnych, które nie prowadzą firmy, a także faktur z kasy fiskalnej ani paragonów z numerem NIP kupującego na kwotę do 450 zł (1).
Jest też zasada, o której łatwo zapomnieć. Jeśli firma w którymś miesiącu przekroczy 10 tys. zł, w KSeF musi wystawić już tę fakturę, która przebiła limit, a potem wszystkie kolejne. Słabszy następny miesiąc niczego tu nie cofa. Fakturę wlicza się przy tym do miesiąca, w którym została wystawiona, a nie do tego, w którym doszło do sprzedaży (1).
Przykład: w listopadzie firma wystawia faktury na 6 tys. zł, a pod koniec miesiąca jeszcze jedną na 5 tys. zł. Razem to 11 tys. zł, więc ta ostatnia faktura musi już trafić do KSeF. Tak samo każda kolejna, nawet jeśli w grudniu sprzedaż spadnie do kilkuset złotych.
Od 1 stycznia 2027 r. limit przestaje mieć znaczenie, bo KSeF staje się obowiązkowy dla wszystkich przedsiębiorców (3).
Tylko do końca 2026 roku obowiązuje również wyjątek dla faktur wystawianych z kasy fiskalnej, w tym paragonów z NIP do 450 zł (1). Kto wystawia faktury z kasy, powinien więc jeszcze w grudniu zapytać księgową, jak będzie to wyglądać po Nowym Roku.
A co z klientami indywidualnymi? Faktury dla osób, które nie prowadzą firmy, można wystawiać w KSeF, ale nie trzeba. Jeśli fakturę dla takiego klienta wystawi się w systemie, sprzedawca przekazuje ją w uzgodniony sposób, na przykład jako wydruk z numerem KSeF i kodem QR, przez który można ją sprawdzić (2).
Kary odroczone, ale nie znikają
Rząd chce, żeby za błędy przy stosowaniu KSeF nie karano aż do końca 2027 roku. Ministerstwo Finansów zapowiedziało to 16 września (4), a 20 października Rada Ministrów przyjęła projekt ustawy. Teraz zajmie się nim Sejm, a przepisy mają zacząć obowiązywać 31 grudnia 2026 roku (3). Dopóki ustawa nie zostanie uchwalona, to wciąż tylko zapowiedź.
Chodzi o kary pieniężne z ustawy o VAT, które za fakturę wystawioną poza KSeF mogą sięgnąć nawet 100 proc. podatku VAT wykazanego na tej fakturze (5). Przy fakturze na 1 230 zł, w tym 230 zł VAT, kara mogłaby więc wynieść do 230 zł. Odroczenie nie obejmuje natomiast kodeksu karnego skarbowego, czyli osobnych przepisów o przestępstwach i wykroczeniach podatkowych (5).
Ministerstwo zaznacza też wprost, że nie rezygnuje z samego obowiązku. W 2027 roku administracja skarbowa ma przede wszystkim informować i pomagać, ale będzie reagować na faktury wystawiane poza systemem i sprawdzać, czy nie prowadzi to do nierzetelnego rozliczania podatku (3). Rok bez kar warto więc potraktować jako czas na spokojne przygotowanie, a nie jako powód, żeby odłożyć temat.
Ładowanie artykułu…
Jak korzystać z KSeF za darmo
Do wystawiania faktur w KSeF nie trzeba kupować programu. Ministerstwo udostępnia za darmo trzy narzędzia (6). Aplikacja Podatnika KSeF działa w przeglądarce, można w niej przeglądać faktury i decydować, kto w firmie ma dostęp do systemu. Aplikacja mobilna KSeF pozwala wystawiać i odbierać faktury na smartfonie. Trzecie narzędzie to e-mikrofirma w e-Urzędzie Skarbowym, czyli w rządowym serwisie do spraw podatkowych.
W e-mikrofirmie można wystawiać i odbierać faktury, a odebrane przenieść do ewidencji VAT, czyli rejestru, na podstawie którego firma rozlicza podatek, bez ręcznego przepisywania danych. Trzeba się jednak zalogować przez login.gov.pl, na przykład profilem zaufanym, albo przez aplikację mObywatel. Po zalogowaniu samymi danymi podatkowymi ta usługa nie będzie dostępna (6).
Właściciel jednoosobowej firmy może wejść do KSeF od razu, na przykład profilem zaufanym albo podpisem kwalifikowanym. Potem sam nadaje dostęp pracownikowi albo biuru rachunkowemu i decyduje, czy mogą na przykład tylko przeglądać faktury, czy także je wystawiać (7).
A co, jeśli akurat nie ma internetu? Fakturę można wtedy wystawić w trybie offline24 i przesłać do KSeF najpóźniej następnego dnia roboczego. Jeśli klient bez NIP, na przykład osoba prywatna, ma ją dostać od razu, faktura musi mieć dwa kody QR. Do jednego z nich potrzebny jest certyfikat KSeF, który warto więc wygenerować wcześniej (8).
Kwiaciarce z przykładu ministerstwa te darmowe narzędzia w zupełności wystarczą.
Kiedy opłaca się automatyzacja
KSeF to nie tylko faktury, które firma wystawia, ale też te, które dostaje od dostawców, bo od lutego one również przychodzą przez system. W firmie, która co miesiąc kupuje w hurtowniach, płaci przewoźnikom czy podwykonawcom, robią się z tego dziesiątki dokumentów. Każdy trzeba otworzyć, przypisać do właściwej kategorii, przekazać księgowej i jeszcze pamiętać o terminie płatności.
Tu KSeF daje coś, czego nie było przy fakturach w PDF. Każda faktura ma ten sam uporządkowany format, a ministerstwo publikuje otwartą dokumentację interfejsu programistycznego, czyli API. To sposób, w jaki programy mogą same łączyć się z KSeF i wymieniać z nim dane.
W dokumentacji jest też opisane pobieranie przyrostowe, czyli ściąganie tylko tych faktur, które pojawiły się od ostatniego sprawdzenia (9). Program może więc sam, na przykład co kilka godzin, pobierać nowe faktury z KSeF, bez skanowania i bez odczytywania tekstu ze zdjęcia.
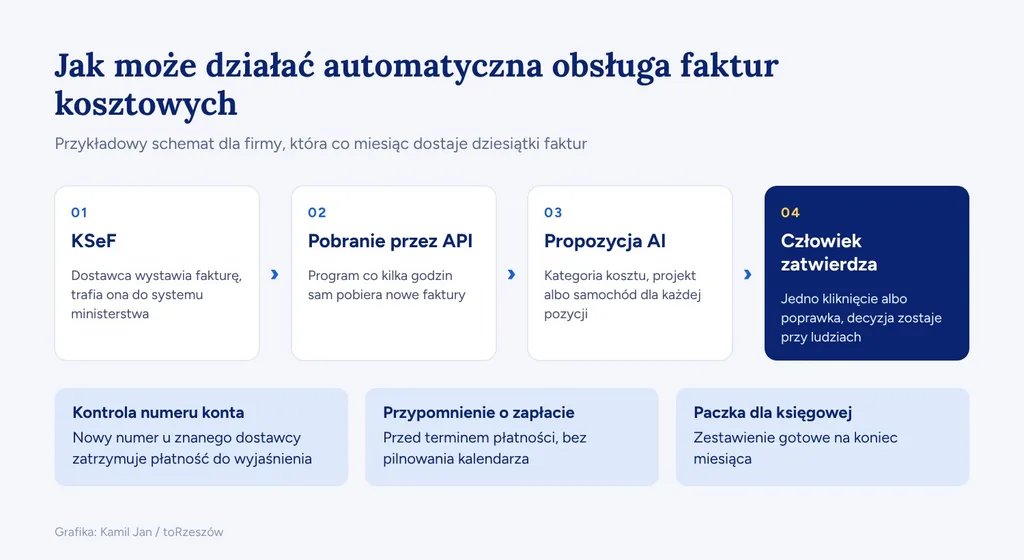
Na tej podstawie da się zbudować prostą automatyzację. Pobrane faktury trafiają do jednego zestawienia, a sztuczna inteligencja proponuje dla każdej pozycji kategorię kosztu, na przykład paliwo, materiały albo usługi, a także projekt czy samochód, którego wydatek dotyczy. Pracownik tylko zatwierdza albo poprawia propozycję, więc decyzja zostaje przy człowieku. System może też porównać numer konta z poprzednimi fakturami tego samego dostawcy i wstrzymać płatność, kiedy pojawi się nowy, a przed terminem przypomnieć o zapłacie.
Czy to się opłaca? Przed wdrożeniem warto to policzyć. Wystarczy zestawić, ile godzin w miesiącu zabiera dziś ręczna obsługa faktur i ile kosztuje pomyłka, na przykład przelew na niewłaściwe konto, z tym, ile kosztowałaby automatyzacja. Jeśli zwróci się w ciągu roku, warto się nią zająć. Przy kilku fakturach w miesiącu raczej tak nie będzie i wtedy lepiej zostać przy darmowych narzędziach ministerstwa albo przy funkcjach programu księgowego, z którego firma już korzysta.
Co zrobić do końca grudnia
Od czego zacząć, jeśli firma wciąż wystawia faktury poza KSeF?
Sprawdź, czy limit nie został już przekroczony. Jeśli w którymś miesiącu sprzedaż na fakturach przebiła 10 tys. zł brutto, obowiązek KSeF obejmuje firmę już teraz (1).
Wybierz narzędzie. Może to być darmowa e-mikrofirma, Aplikacja Podatnika KSeF albo program księgowy połączony z KSeF (6).
Ustal, kto ma dostęp. Jeśli faktury wystawia pracownik albo biuro rachunkowe, trzeba nadać mu uprawnienia, na przykład w Aplikacji Podatnika KSeF (7).
Przygotuj się na brak internetu. Wygeneruj w Aplikacji Podatnika certyfikat KSeF. Przyda się, gdyby trzeba było wystawić fakturę bez internetu i od razu przekazać ją klientowi bez NIP (8).
Wystaw pierwszą fakturę w KSeF jeszcze w grudniu. Lepiej przećwiczyć to przed Nowym Rokiem niż w pierwszym tygodniu stycznia, kiedy KSeF będzie już obowiązkowy.
Pytaj, zanim popełnisz błąd. Krajowa Administracja Skarbowa odpowiada na pytania pod numerem 22 330 03 30 (10), a nagrania i materiały z bezpłatnych szkoleń „Środy z KSeF” są na stronie ksef.podatki.gov.pl (11).
Do 1 stycznia zostały niecałe dwa miesiące, więc najlepiej zacząć od pierwszego punktu jeszcze w tym tygodniu.
Źródła
Ministerstwo Finansów, ksef.podatki.gov.pl: Poniżej 10 000 zł
Ministerstwo Finansów, ksef.podatki.gov.pl: Wystawianie i otrzymywanie faktur
Ministerstwo Finansów: Jak uzyskać dostęp do KSeF (MŚP i JDG)
Ministerstwo Finansów (CIRFMF): Przewodnik integratora KSeF API 2.0
Izba Administracji Skarbowej w Rzeszowie: pismo w sprawie szkoleń KSeF dla branż (27.03.2026)
Udostępnij ten artykuł
Skopiowano!
Lubię to
Śmiech
Złość
Płacz
Super